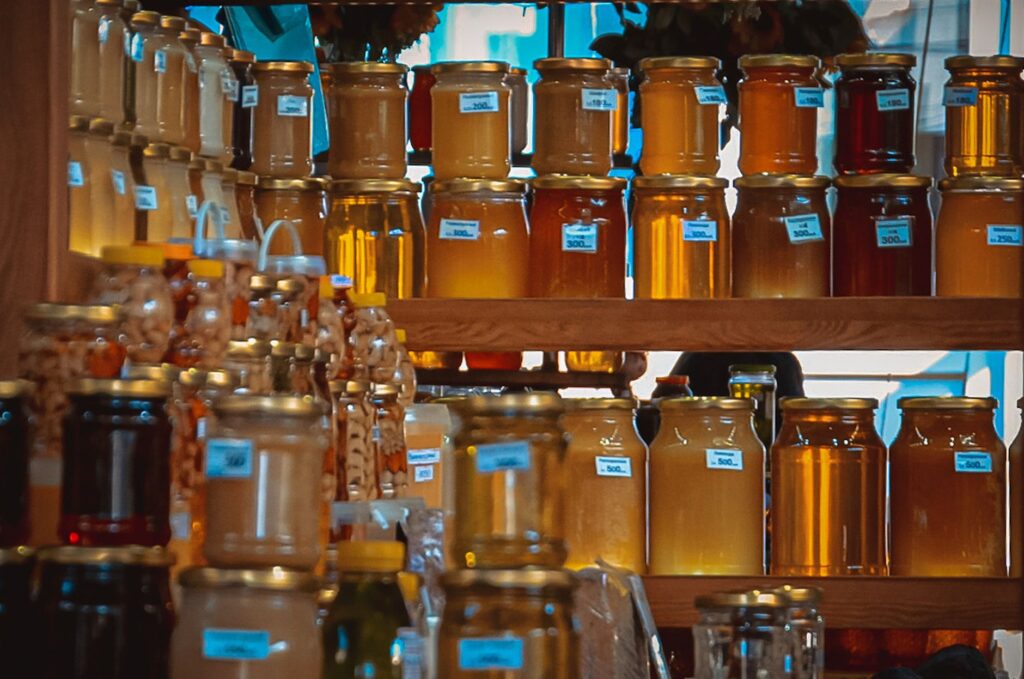
W maju na stole w pasiece stoi rząd świeżo zakręconych słoików. Pierwszy klient pyta, czy może wziąć dwa, a lokalny sklepik proponuje stałą półkę na miód. Zanim słoik wyjedzie, trzeba ustalić, czy to sprzedaż bezpośrednia, czy rolniczy handel detaliczny, kto ma dostać zgłoszenie i od jakiego przychodu zaczynają się obowiązki podatkowe. Sam napis „prosto z pasieki” niczego nie załatwia.
Sprzedaż bezpośrednia czy RHD: od tej decyzji zacznij
Cel jest prosty: sprzedać własny miód legalnie, bez niespodzianki przy kontroli i bez pominięcia limitu, który decyduje o podatku. Najpierw wybierz model, potem zbierz dane, złóż zgłoszenie, poukładaj higienę i oznakowanie, a na końcu ustaw ewidencję przychodów. Kolejność ma znaczenie, bo rejestracja po pierwszej sprzedaży jest już spóźniona.
Co łączy oba modele sprzedaży
Sprzedaż bezpośrednia miodu i RHD dotyczą produktów z własnej pasieki. W pierwszym modelu chodzi przede wszystkim o nieprzetworzone produkty pochodzenia zwierzęcego, w tym własny miód. W drugim gospodarstwo może rozszerzać ofertę o żywność przetworzoną, jeśli spełnia warunki rolniczego handlu detalicznego. [3]
W obu przypadkach przed startem potrzebne są: zgłoszenie działalności właściwemu organowi, higiena pozyskiwania i rozlewu, identyfikowalność partii oraz prawidłowa etykieta. Miejsce wirowania, magazyn słoików i samochód, którym miód jedzie na targ, też wchodzą w ten układ, nie tylko ul.
Nazwa „sprzedaż prosto z pasieki” nie jest samodzielną formą prawną. Za prostym słoikiem stoją obowiązki weterynaryjne, a czasem także sanitarne i podatkowe. Kolega z sąsiedniej wsi może sprzedawać inaczej, bo ma inny asortyment albo innych odbiorców. Jego zwyczaj nie zastępuje wpisu do rejestru.
Kiedy pasuje sprzedaż bezpośrednia
Sprzedaż bezpośrednia jest naturalnym punktem wyjścia, gdy pszczelarz oferuje własny, nieprzetworzony miód: wielokwiatowy, odmianowy albo spadziowy, bez dodatków i bez łączenia z produktami innych producentów. Rozlew, odstanie i konfekcja nie muszą jeszcze oznaczać „przetworzenia” w znaczeniu kulinarnym, ale każdy dodatek, podgrzewanie ponad zwykłe upłynnienie skrystalizowanego miodu albo mieszanie z owocami wymaga osobnej oceny.
Typowe kanały to odbiór w gospodarstwie, stoisko na targowisku, kiermasz, dostawa do konsumenta oraz inne miejsca dopuszczone przepisami o sprzedaży bezpośredniej. Część przepisów pozwala też na dostawy do określonych zakładów handlu detalicznego, ale skala i obszar nie są dowolne. Aktualny zasięg, w tym to, czy sprzedaż może wyjść poza województwo, trzeba potwierdzić w powiatowym inspektoracie weterynarii przed wydrukiem ulotek. [1]
Model ten źle znosi ambicje „dorzucimy jeszcze coś od sąsiada”. Miód kupiony od innego pszczelarza nie korzysta automatycznie z zasad właściwych dla własnej produkcji. Jeśli oferta ma składać się z cudzych słoików, to już inna działalność i inne formalności.
Kiedy lepszym wyborem jest RHD
Rolniczy handel detaliczny ma sens, gdy gospodarstwo chce sprzedawać żywność przetworzoną z własnych produktów: miód z liofilizowanymi owocami, pierniczki na bazie własnego miodu, zestawy śniadaniowe albo inne wyroby, w których miód jest składnikiem, a nie jedynym produktem w słoiku. Sam rozlew miodu do słoika zwykle nie jest tym samym co przetwarzanie. Granicę wyznacza konkretny produkt i proces, nie nazwa na etykiecie.
RHD bywa też rozważane, gdy sprzedaż ma iść nie tylko do osób prywatnych, ale do lokalnych sklepów, stołówek czy punktów gastronomicznych, w zakresie dozwolonym dla tego modelu. To nie jest wolny handel hurtowy. Obowiązują ograniczenia odbiorców, obszaru i dokumentowania sprzedaży. Współpraca ze sklepem wymaga umowy lub przynajmniej jasnych dowodów dostawy, a nie samej listy „na kartce w szufladzie”.
Większe możliwości asortymentu oznaczają też ewidencję i limity podatkowe. Zwolnienie przychodów z RHD nie działa w nieskończoność. Jeśli planujesz stałą półkę w kilku sklepach i przetwory przez cały rok, policz przychód zanim wybierzesz formę tylko dlatego, że „brzmi szerzej”.
Szybkie kryterium wyboru
Scenariusz pierwszy: pszczelarz sprzedaje sezonowe słoiki własnego miodu klientom indywidualnym, z pasieki i z sobotniego targu. Najpierw sprawdza sprzedaż bezpośrednią, zgłasza ją powiatowemu lekarzowi weterynarii i nie dokłada do miodu orzechów, ziół ani owoców „dla urozmaicenia”.
Scenariusz drugi: pasieka chce stale oferować miód z liofilizowaną maliną i wozić go do sklepów w sąsiednich gminach. Tu samo hasło „sprzedaż bezpośrednia” może nie wystarczyć. Trzeba ocenić, czy wyrób kwalifikuje się do RHD, który organ prowadzi rejestr oraz czy sklep może być odbiorcą w tym modelu.
Kryterium praktyczne jest krótkie. Nieprzetworzony własny miód i konsument końcowy: sprzedaż bezpośrednia. Dodatki, wypieki, mieszanki albo szersza współpraca z detalem: najpierw RHD i ocena produktu. Jeśli w ofercie jest i czysty miód, i przetwory, możliwe jest prowadzenie obu form, ale każda musi być zgłoszona zgodnie ze swoim zakresem. Nie składa się jednego „wniosku na wszystko”.
Krok 1. Ustal produkt, zakres sprzedaży i odbiorców
Zanim powstanie wniosek, spisz to, co naprawdę ma trafić do klienta. Organ ocenia rodzaj produktu i sposób dystrybucji, nie ogólną sympatię do pszczół.
Spisz asortyment przed złożeniem zgłoszenia
Na liście mogą znaleźć się miód wielokwiatowy, odmianowy i spadziowy, a także pyłek, pierzga, propolis czy wosk. Nie zakładaj, że każdy produkt pszczeli idzie tą samą ścieżką co miód. Pyłek i pierzga bywają oceniane inaczej niż wosk przeznaczony do świec, który w ogóle może wypaść z reżimu żywności.
Oddziel produkty własne od towarów kupowanych. Słoik z pasieki teścia, nawet „z tej samej gminy”, nie staje się Twoją produkcją przez wspólną etykietę. Handel cudzym miodem nie korzysta automatycznie ze sprzedaży bezpośredniej ani z RHD.
Przy każdym produkcie zapisz, czy pozostaje nieprzetworzony. Kryteria, które zmieniają kwalifikację, to między innymi: dodatek owoców, orzechów, ziół lub przypraw, mieszanie miodów z różnych gospodarstw, wytwarzanie miodów pitnych, wypieki oraz inne zabiegi wykraczające poza odbiór, wirowanie, odstawanie, cedzenie i rozlew. Jeśli masz wątpliwość przy jednym wyrobie, nie wpisuj go „na zapas”. Najpierw opisz proces i dopytaj urząd.
Określ, komu i gdzie chcesz sprzedawać
Sprzedaż konsumentowi końcowemu obejmuje odbiór z pasieki, stoisko, kiermasz oraz zamówienia telefoniczne lub internetowe z dostawą do osoby prywatnej. Ogłoszenie w mediach społecznościowych nie tworzy osobnej formy prawnej, ale miejsce wydania towaru i obszar dostaw już mają znaczenie.
Inaczej wygląda dostawa do sklepu, kawiarni, restauracji albo zakładu żywienia. Zasady, limity ilościowe i dokumenty mogą być węższe niż przy sprzedaży sąsiadowi. Zanim obiecasz cotygodniową dostawę, sprawdź, czy dany kanał jest dopuszczony w wybranym modelu i na jakim obszarze.
Warto przeczytać również powiązany artykuł: Jak zarejestrować pasiekę i spełnić wymagania sanitarne?.
Zapisz też, gdzie miód powstaje i gdzie jest konfekcjonowany. Pasieka w jednej gminie, pracownia w drugiej, a magazyn u rodziny w trzeciej to trzy adresy, nie jeden „adres gospodarstwa”. Organ będzie pytał o miejsce faktycznej działalności.
Zbierz dane potrzebne do formalności
Do teczki włóż dane gospodarstwa, adres pasieki, adres rozlewu i magazynu, planowany asortyment oraz kanały sprzedaży. Jeśli dla danego modelu wymagany jest numer producenta, wpis do ewidencji producentów albo inny identyfikator gospodarstwa, przygotuj go przed wizytą, a nie po wezwaniu do uzupełnienia.
Krótki opis procesu wystarczy na start, byle był prawdziwy: odbiór ramek, odsklepianie, wirowanie, cedzenie, odstanie, rozlew, etykietowanie, magazynowanie i transport. Dopisz, czym myjesz sprzęt, skąd bierzesz wodę i jak oddzielasz miód od środków do dezynfekcji oraz od prywatnej kuchni, jeśli pracownia jest w domu.
Krok 2. Zarejestruj działalność we właściwym organie przed pierwszą sprzedażą
Pierwszy słoik sprzedany „na próbę” już jest wprowadzeniem żywności do obrotu. Zgłoszenie składa się wcześniej, nie po udanym weekendzie na targu.
Który urząd nadzoruje sprzedaż miodu
Miód jest produktem pochodzenia zwierzęcego, dlatego nadzór weterynaryjny prowadzi powiatowy lekarz weterynarii. Właściwość ustala się zasadniczo według miejsca prowadzenia działalności, a nie według gminy, w której stoi stoisko raz w miesiącu. [2]
Gdy miód łączysz z produktami roślinnymi albo prowadzisz wypieki i inne przetwory, zakres nadzoru może się rozdzielić. Część działalności oceni weterynaria, a część powiatowa stacja sanitarno-epidemiologiczna. Nie zgaduj tego z forów. Przy mieszanym asortymencie zapytaj oba organy, wskazując konkretny wyrób i miejsce produkcji.
Jeśli sprzedajesz wyłącznie własny miód w sprzedaży bezpośredniej, sanepid zwykle nie zastępuje wpisu weterynaryjnego. Odwrotny błąd też się zdarza: pszczelarz składa papiery tylko tam, gdzie „było bliżej”, i dowiaduje się o braku wpisu dopiero przy kiermaszu.
Wniosek o wpis do rejestru zakładów
Wniosek o wpis do rejestru zakładów składa się przed rozpoczęciem sprzedaży. Podaj rodzaj działalności, adresy, rodzaje produktów i sposób dystrybucji. Lepiej wpisać węższy, prawdziwy zakres i później go rozszerzyć, niż zadeklarować sklepy w całym kraju, których przepisy i tak nie obejmują.
Wpis do rejestru nie jest tym samym co zatwierdzenie zakładu. Nie każda pasieka przechodzi pełną procedurę zatwierdzania. Nie zakładaj z góry ani zwolnienia z kontroli, ani obowiązku drogiej przeróbki budynku. Zakres wynika z rodzaju działalności i oceny organu.
Po złożeniu wniosku zachowaj potwierdzenie i nie rozpoczynaj sprzedaży, dopóki nie masz informacji, że możesz działać. Jeśli urząd wzywa do uzupełnienia, brak progu przy pracowni albo brak opisu wody może wstrzymać start mocniej niż sam formularz. Uprzedź o tym terminy kiermaszy, zamiast liczyć, że „jakoś przejdzie w tydzień”.
Krok 3. Ułóż wymogi sanitarne tak, by dało się je pokazać
Higiena przy miodzie nie polega na sterylnej sali operacyjnej. Chodzi o powtarzalny porządek: czysty sprzęt, oddzielenie od rzeczy niejadalnych i możliwość wskazania, z której partii pochodzi słoik.
Pracownia, woda i sprzęt
Wydziel miejsce wirowania i rozlewu od części mieszkalnej na czas pracy. Prywatny garnek, karma dla psa i środek do udrażniania rur nie powinny stać w zasięgu ręki przy miodarce. Sprzęt mający kontakt z miodem myje się i osusza przed użyciem, a środki myjące spłukuje tak, by nie zostały w słoiku.
Woda do mycia rąk i sprzętu musi nadawać się do tego celu. Jeśli korzystasz ze studni, nie opisuj jej we wniosku jako „wody z kranu” bez sprawdzenia, czy nadaje się do kontaktu z żywnością. Przy wodzie wodociągowej wystarczy zwykle wiedzieć, skąd jest pobór i jak wygląda bateria nad zlewem.
Słoiki i wieczka trzymaj zakryte, suche i z dala od chemii gospodarczej. Opłukany słoik schnący obok wybielacza to klasyczny powód do wycofania partii, zanim ktokolwiek zdąży pochwalić smak.
Co kontrola może chcieć zobaczyć
Przygotuj opis procesu, listę produktów i miejsc oraz informację, jak znakujesz partie. Nie musi to być opasły segregator. Ma pozwolić odpowiedzieć: skąd ramki, kiedy wirowanie, gdzie stał odstojnik, który słoik z której partii i dokąd pojechał.
Oddziel miód przeznaczony do sprzedaży od zapasów prywatnych i od produktów, których nie zgłosiłeś. Jeśli w tym samym pomieszczeniu stoi miód kupiony „do porównania smaku”, oznacz go tak, by nie trafił do sprzedaży jako własny.
Transport na targ: czysta skrzynka, stabilne słoiki, ochrona przed słońcem i spalinami. Miód w bagażniku obok kanistra nie brzmi jak drobiazg dopiero wtedy, gdy ktoś o to zapyta przy stoisku.
Krok 4. Policz limity podatkowe, zanim obiecasz stałą sprzedaż
Rejestr weterynaryjny nie rozstrzyga podatku. Zanim przyjmiesz stałe zamówienie ze sklepu albo doliczysz przetwory do oferty, rozdziel trzy rachunki: podatek dochodowy, VAT i kasę fiskalną. Liczysz przychód, czyli kwoty ze sprzedaży, a nie zysk po słoikach, wieczkach i dojeździe na targ.
Ustal, który próg w ogóle Cię dotyczy
Własny, nieprzetworzony miód sprzedawany w ramach gospodarstwa rolnego zwykle nie wpada w podatek dochodowy od osób fizycznych. Wyjątek, który trzeba sprawdzić w załączniku do ustawy o PIT, to dział specjalny produkcji rolnej. Przy pszczołach granicą stosowaną w tym załączniku jest 80 pni. Poniżej niej sprzedaż własnego miodu zostaje w działalności rolniczej. Powyżej dochód z pasieki rozliczasz według norm szacunkowych albo według rzeczywistej ewidencji, jeśli z niej korzystasz.
Inaczej liczy się żywność przetworzona sprzedawana w rolniczym handlu detalicznym: miód z dodatkami, mieszanki i inne wyroby, które przeszły ocenę RHD. Tu działa zwolnienie z art. 21 ust. 1 pkt 71a ustawy o PIT, ale tylko do 100 000 zł przychodu w roku kalendarzowym i tylko przy spełnieniu warunków z tego przepisu. Limit jest jeden na cały ten przychód, nie osobny na każdy rodzaj słoika.
Przy planowaniu kolejnych kroków pomocny może być tekst: Jak powstaje miód? Proces produkcji od kwiatu do słoika.
Miód kupiony od innego pszczelarza nie wchodzi ani w działalność rolniczą, ani w zwolnienie RHD. Jego sprzedaż to obrót towarowy. Jeśli taki towar jest w ofercie, policz go osobno i nie dokładaj do progu 100 000 zł „żeby się zmieściło”.
Sprawdź warunki zwolnienia, nie samą kwotę
Sto tysięcy złotych nie wystarcza, jeśli odpadnie którykolwiek warunek zwolnienia. Przed sezonem potwierdź cztery rzeczy:
- co najmniej 50% produktu, bez doliczania wody, pochodzi z własnej uprawy, hodowli lub chowu;
- przetwarzanie i sprzedaż nie odbywają się przy zatrudnieniu osób na umowę o pracę, zlecenie, dzieło albo umowę o podobnym charakterze, poza osobami dopuszczonymi w przepisie, w tym małżonkiem i bliską rodziną;
- sprzedaż idzie w miejscach i do odbiorców dopuszczonych dla tego zwolnienia, a nie „gdziekolwiek, byle lokalnie”;
- prowadzisz ewidencję sprzedaży: data, rodzaj produktu, ilość i kwota. Brak tej ewidencji przekreśla zwolnienie nawet przy przychodzie daleko poniżej progu.
Ewidencję trzymaj od pierwszej złotówki, nie od momentu, w którym „zaczyna być groźnie”. Wpis po targu tego samego dnia jest jeszcze porządkiem. Odtwarzanie sezonu z pamięci w grudniu już nie jest.
Przekroczenie 100 000 zł: co liczysz dalej
Po przekroczeniu 100 000 zł zwolnienie nie znika wstecz dla kwoty mieszczącej się w limicie. Nadwyżka przychodu z tej sprzedaży jest opodatkowana ryczałtem 2%. Od nadwyżki, nie od zysku i nie od całego rocznego utargu.
Przykład roboczy: przetwory z własnego miodu dały w roku 128 000 zł i wszystkie warunki zwolnienia były spełnione. Zwolnione zostaje 100 000 zł. Podatek 2% liczy się od 28 000 zł, czyli 560 zł, plus ewentualne obowiązki zgłoszeniowe wobec urzędu skarbowego. To nie jest powód, by ucinać sprzedaż 1 grudnia, ale jest powód, by znać kwotę w listopadzie, a nie po zestawieniu rocznym.
Gdy w tym samym roku sprzedajesz też nieprzetworzony własny miód poza działem specjalnym, nie wrzucaj automatycznie tych słoików do progu 100 000 zł. Najpierw przypisz każdy utarg do właściwego koszyka. Wspólna skarbonka na targu jest wygodna przy kasie i myląca przy podatku.
Jeśli liczba pni przekracza próg działu specjalnego, nie zastępuj tego rozliczenia progiem RHD. Dział specjalny i zwolnienie do 100 000 zł to dwa różne reżimy. Miód nieprzetworzony z dużej pasieki i przetwory z RHD mogą występować razem, ale każdy ma własną ewidencję.
VAT i kasa: osobne progi, ten sam sezon
Rolnik ryczałtowy nie dolicza VAT do własnych produktów rolnych i nie odlicza VAT od zakupów. Przy dostawie do podatnika VAT, który nie jest rolnikiem ryczałtowym, fakturę VAT RR wystawia co do zasady nabywca, nie pasieka. Ustal to przed pierwszą dostawą do sklepu, żeby nie obiecywać „faktury z pasieki” w formacie, którego nie wystawiasz.
Gdy obok gospodarstwa prowadzisz działalność gospodarczą albo rezygnujesz ze statusu rolnika ryczałtowego, wchodzi zwykły VAT. Zwolnienie podmiotowe z art. 113 ustawy o VAT wynosi 200 000 zł wartości sprzedaży w poprzednim roku, z proporcją przy rozpoczęciu w trakcie roku. Miód jako środek spożywczy, jeśli jesteś czynnym podatnikiem VAT, jest co do zasady objęty stawką 5%. Sprawdź symbol w ewidencji przed wystawieniem pierwszej faktury, a nie według stawki z sąsiedniego stoiska.
Sprzedaż osobom fizycznym nieprowadzącym działalności oraz rolnikom ryczałtowym może wymagać kasy fiskalnej po przekroczeniu 20 000 zł takiego obrotu. Limit jest niski przy cotygodniowym targu. Zwolnienie z kasy nie wynika z wpisu u lekarza weterynarii. Jeśli sprzedajesz i osobom prywatnym, i sklepom, rozdziel te kwoty: do progu kasy liczy się obrót na rzecz wymienionych nabywców, nie cała sprzedaż.
Kolejność liczenia przed obietnicą dostaw
- Rozpisz ofertę na trzy kolumny: własny miód nieprzetworzony, wyroby RHD, towary obce.
- Dla pierwszej kolumny sprawdź liczbę pni wobec załącznika o działach specjalnych.
- Dla drugiej zsumuj prognozę przychodu na rok i porównaj z 100 000 zł oraz z warunkami 50%, miejsc sprzedaży, zakazu zatrudnienia i ewidencji.
- Dla trzeciej przyjmij zasady działalności gospodarczej, bez zwolnienia rolniczego.
- Osobno sprawdź status VAT i obrót pod kątem kasy 20 000 zł.
- Dopiero wtedy potwierdź sklepowi częstotliwość dostaw. Limit podatkowy i limit odbiorców w RHD mogą skończyć się w różnym momencie sezonu.
Lista kontrolna limitów przed sezonem, w trakcie i po nim
Przed pierwszą sprzedażą w roku
- Masz aktualną liczbę pni i wiesz, czy pasieka jest działem specjalnym.
- Każdy wyrób ma przypisany koszyk podatkowy, nie tylko nazwę na etykiecie.
- Prognoza przychodu z przetworów jest porównana ze 100 000 zł, a nie z zeszłorocznym zyskiem.
- Udział własnego surowca w przetworze wynosi co najmniej 50% bez wody i da się to pokazać na recepturze.
- Wiesz, kto może pomagać przy przetwarzaniu i sprzedaży bez utraty zwolnienia.
- Ewidencja sprzedaży ma rubryki: data, produkt, ilość, kwota, odbiorca albo miejsce.
- Ustalony jest status VAT i sposób dokumentowania dostawy do sklepu.
- Wiesz, od jakiej kwoty sprzedaży osobom prywatnym trzeba kasę.
W trakcie sezonu
- Po każdym targu dopisujesz utarg tego dnia, osobno dla miodu nieprzetworzonego i dla przetworów.
- Raz w miesiącu sumujesz przychód RHD i zostawiasz sobie zapas przed progiem, jeśli nie chcesz wchodzić w ryczałt 2%.
- Nowa mieszanka nie wchodzi do sprzedaży, dopóki nie policzysz udziału własnego surowca.
- Słoiki z cudzego miodu nie trafiają do tej samej rubryki co własne.
- Dostawa do sklepu ma dowód, a kwota jest w ewidencji w dniu sprzedaży, nie w dniu przelewu.
- Gdy zbliżasz się do 20 000 zł obrotu na rzecz osób prywatnych, sprawdzasz kasę zanim limit minie w sobotę.
Po sezonie
- Zamykasz sumę roku kalendarzowego, nie „sezonu pszczelarskiego” od maja do kwietnia.
- Nadwyżkę ponad 100 000 zł wyliczasz osobno i sprawdzasz termin zgłoszenia oraz ryczałtu.
- Porównujesz ewidencję z przelewami i gotówką. Różnica to brak wpisu albo zła kolumna, nie „drobne na opakowania”.
- Zostawiasz receptury i ewidencję na wypadek pytania urzędu. Wpis weterynaryjny ich nie zastępuje.
Ostrzeżenia przy progach
Nie odejmuj kosztów od progu 100 000 zł. Słoik, etykieta, paliwo i opłata za stoisko obniżają kieszeń, ale nie obniżają przychodu, od którego liczy się zwolnienie i ryczałt 2%.
Nie zatrudniaj pomocy „na sezon” na zlecenie przy rozlewie przetworów, jeśli chcesz zostać w zwolnieniu. Jeden taki kontrakt może być droższy niż sam podatek od nadwyżki. Najpierw sprawdź, które osoby przepis dopuszcza.
Nie łącz partii z kilku gospodarstw, żeby dobić 50% własnego miodu. Udział liczy się w danym produkcie. Miód z odzysku z cudzej pasieki, nawet od rodziny, jest surowcem obcym.
Nie traktuj progu podatkowego jako pozwolenia na szerszą sprzedaż. Sto tysięcy złotych nie poszerza listy odbiorców ani obszaru RHD. Możesz zmieścić się w podatku i jednocześnie wyjść poza model, który zgłosiłeś.
Nie czekaj z kasą do kontroli. Próg 20 000 zł dotyczy obrotu na rzecz określonych nabywców i łatwo go minąć przy samych klientach indywidualnych, zanim przetwory zbliżą się do 100 000 zł.
Kwoty i progi zmieniają ustawy i rozporządzenia. Przed nowym rokiem porównaj 100 000 zł, 2%, 80 pni, 200 000 zł VAT i 20 000 zł kasy z aktualnym tekstem przepisów albo z informacją urzędu skarbowego. Liczba z zeszłorocznego szkolenia nie jest ewidencją.
Co sprawdzić w tygodniu startu sprzedaży
Weź prognozę na kartkę i podstaw realne ceny. Dwadzieścia słoików przetworu tygodniowo po 40 zł przez cały rok to 41 600 zł, daleko od progu. Ta sama półka w pięciu sklepach, plus kiermasze i wyższa cena za małe słoiki, potrafi dojść do nadwyżki jeszcze przed miodobraniem spadzi. Policz swój rytm, nie cudzy.
Jeśli wynik zostaje poniżej 100 000 zł, pilnuj ewidencji, udziału własnego surowca i tego, komu sprzedajesz. Jeśli wynik przekracza próg, wpisz w cenę dostawy podatek 2% od nadwyżki i zgłoszenie do urzędu, zanim sklep wpisze Cię na stałe zamówienie. Jeśli w ofercie jest cudzy miód, wyjmij go z tego rachunku i rozlicz osobno. Tyle wystarczy, żeby limit z tytułu nie został na plakacie, tylko w liczbach, które da się pokazać.
Najczęściej zadawane pytania (FAQ)
Czy sprzedaż własnego miodu wymaga zgłoszenia?
Tak. Przed pierwszą sprzedażą należy zgłosić działalność właściwemu organowi, zasadniczo powiatowemu lekarzowi weterynarii.
Czy sam rozlew miodu do słoików oznacza RHD?
Nie. Sam odbiór, wirowanie, cedzenie, odstanie i rozlew własnego miodu zwykle nie są tym samym co przetwarzanie. O kwalifikacji decyduje konkretny produkt i proces.
Czy można sprzedawać miód kupiony od innego pszczelarza?
Nie korzysta on automatycznie z zasad sprzedaży bezpośredniej ani RHD właściwych dla własnej produkcji. Handel cudzym miodem wymaga odrębnej oceny formalnej.
Gdzie zgłosić sprzedaż miodu z dodatkami?
Przy miodzie z owocami, ziołami lub innymi dodatkami trzeba ocenić, czy działalność kwalifikuje się do RHD i który organ jest właściwy. Przy mieszanym asortymencie warto zapytać powiatowego lekarza weterynarii oraz powiatową stację sanitarno-epidemiologiczną.
Czy sprzedaż do sklepu jest taka sama jak sprzedaż konsumentowi?
Nie. Dostawy do sklepu, restauracji lub zakładu żywienia mogą podlegać innym ograniczeniom dotyczącym odbiorców, obszaru i dokumentowania sprzedaży.